Devenir conseiller en assurance : le BTS, le CQP et l’alternance selon votre projet
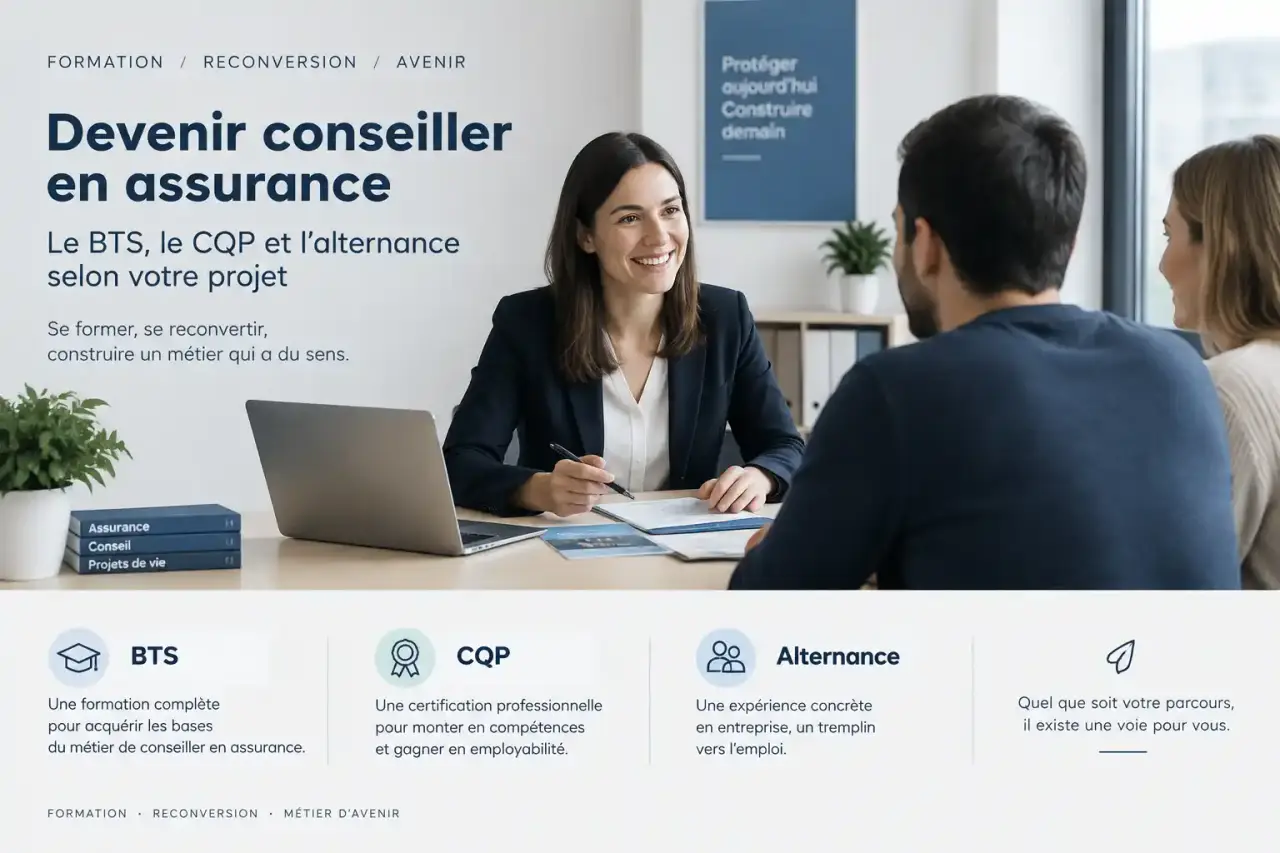
Devenir conseiller en assurance, c’est accompagner des particuliers et des professionnels dans le choix, la souscription et le suivi de leurs contrats. Le métier combine conseil, relation client et activité commerciale. La formation la plus adaptée dépend du niveau d’études, de l’expérience acquise et de l’objectif : entrer rapidement en agence, se reconvertir ou évoluer vers une fonction spécialisée.
Un métier de conseil commercial, bien au-delà de la vente de contrats
Le conseiller en assurance analyse la situation d’un particulier ou d’un professionnel pour proposer des garanties adaptées à ses besoins. Il peut intervenir sur l’assurance auto, habitation, santé, prévoyance, épargne, assurance vie ou retraite. Avec les artisans, les TPE et PME, les agriculteurs ou les professions libérales, il traite aussi des risques professionnels, comme la multirisque professionnelle ou la perte d’exploitation.
Son quotidien alterne entre rendez-vous, appels, échanges en visioconférence, suivi administratif et développement du portefeuille clients. Il explique les niveaux de garantie, les exclusions, la prime et la franchise avec des mots accessibles. Cette pédagogie aide le client à prendre une décision éclairée et à choisir une couverture adaptée.
Les missions qui structurent la journée
- Recueillir les informations utiles et analyser les besoins du client.
- Présenter, négocier et souscrire des contrats d’assurance.
- Prospecter de nouveaux clients et fidéliser les assurés existants.
- Mettre à jour les contrats lors d’un déménagement, d’un achat ou d’un changement de situation.
- Accompagner la déclaration d’un sinistre et suivre le dossier jusqu’à l’indemnisation.
- Respecter le devoir de conseil, les règles de conformité et les procédures internes.
Une partie du travail consiste à relier un événement de vie à ses conséquences assurantielles. Un déménagement peut modifier le risque habitation, tandis que l’achat d’un véhicule change les besoins de protection. Le passage au travail indépendant peut aussi nécessiter de nouvelles garanties de prévoyance. Le conseiller doit faire émerger ces changements sans noyer le client sous le jargon. Cette approche limite les contrats mal calibrés et donne une utilité concrète à l’échange commercial.
Les compétences à développer pour réussir dans l’assurance
La relation client est centrale, mais elle ne suffit pas. Un conseiller doit comprendre les produits proposés, les conditions contractuelles et la logique de couverture des risques. Il doit aussi savoir travailler avec des objectifs commerciaux, utiliser un outil de gestion de la relation client et assurer un suivi rigoureux des dossiers.
Des qualités relationnelles et une base technique
L’écoute active permet de distinguer une demande exprimée d’un besoin réel. Le conseiller doit poser les bonnes questions, reformuler, argumenter et répondre aux objections. L’organisation compte tout autant : un portefeuille clients exige des relances, une traçabilité des échanges et une attention constante aux échéances. La discrétion est indispensable, car le professionnel traite des informations personnelles, patrimoniales ou liées à la santé.
Les connaissances juridiques, fiscales, techniques et assurancielles se construisent pendant la formation, puis s’actualisent au fil de la carrière. Une expérience dans la vente, la banque, l’immobilier, le téléconseil ou le service client constitue un atout pour une reconversion. Les réflexes de découverte du besoin, de négociation et de fidélisation sont directement transférables.
Comparer les parcours de formation selon son niveau et son objectif
Un niveau bac+2 est généralement conseillé pour accéder au poste de conseiller en assurance. Plusieurs voies existent, de la formation initiale aux parcours professionnalisants destinés aux adultes. Le diplôme compte, mais il faut aussi examiner la place accordée à la pratique, à l’alternance et à la relation clientèle.
| Parcours | Accès habituel | Atout principal | Pour quel projet ? |
|---|---|---|---|
| BTS Assurance | Niveau bac minimum | Base spécialisée en assurance et relation client | Entrer dans le secteur après le bac |
| BTS Négociation et Digitalisation de la Relation Client | Niveau bac minimum | Compétences commerciales et relation client omnicanale | Viser l’assurance avec un profil commercial |
| Licence professionnelle Assurance, Banque, Finance | Après un bac+2 | Approfondissement et spécialisation | Gagner en expertise ou préparer une évolution |
| Master Monnaie, Banque, Finance, Assurance ou droit des assurances | Après un bac+3 | Niveau d’expertise supérieur | Accéder à des fonctions d’encadrement ou techniques |
| CQP Chargé de Relation Clientèle Assurance | Selon le parcours et l’employeur | Certification orientée métier | Reconversion ou intégration professionnalisante |
Pourquoi l’alternance est une voie particulièrement concrète
L’alternance confronte rapidement les apprentissages aux situations réelles : accueil d’un assuré, étude d’un besoin, préparation d’une proposition, suivi d’un sinistre ou relance commerciale. Elle associe formation et expérience en entreprise, avec l’accompagnement d’un tuteur.
Dans certains métiers de la relation client, il faut en moyenne 7 mois entre l’entrée en contrat d’alternance intégrant le CQP et l’obtention d’un premier CDD ou CDI. Ce délai varie selon le parcours, l’employeur et les opportunités disponibles. L’alternance reste toutefois une voie concrète pour acquérir les méthodes de travail et se familiariser avec les outils du secteur.
Reconversion, distance et financement : rendre le projet réalisable
Une reconversion vers l’assurance est possible sans expérience préalable dans le secteur, notamment pour les personnes qui viennent du commerce ou du service. Les compagnies, mutuelles, banques, agences générales et cabinets de courtage peuvent proposer un parcours d’intégration. Celui-ci permet de découvrir leurs méthodes, leurs produits et leurs outils. Le CQP Chargé de Relation Clientèle Assurance est une piste à étudier lorsque l’objectif est de se former à la relation clientèle dans l’assurance.
Choisir une formation continue sans se tromper
Une formation à distance peut convenir à un salarié ou à une personne éloignée d’un centre de formation. Elle doit toutefois offrir un cadre précis : accompagnement pédagogique, mises en situation, évaluations et préparation à la recherche d’entreprise si l’alternance est envisagée. Avant l’inscription, vérifiez le niveau de certification obtenu, les prérequis, le rythme, les modalités d’examen et les débouchés visés.
Le CPF peut financer certaines formations. L’éligibilité dépend de la formation choisie et de la situation du candidat au moment de la demande. Il faut donc vérifier les conditions de prise en charge, le reste à payer éventuel et la compatibilité du calendrier avec le projet professionnel. Une formation courte n’a pas le même objectif qu’un BTS ou une licence. Elle peut faciliter une entrée dans le métier, sans remplacer nécessairement un parcours diplômant.
Employeurs, rémunération et évolutions après la formation
Le conseiller en assurance peut travailler dans une société d’assurances, une société d’assistance, une agence générale d’assurance ou un cabinet de courtage. Ces quatre environnements proposent des pratiques et des clientèles différentes. Les mutuelles, les banques et les centres de relation client recrutent également sur des fonctions proches.
Le secteur assuranciel comptait 255 000 professionnels en France en 2021, avec plus de 50 métiers hors fonctions supports. Les débouchés concernent donc plusieurs activités, de la relation client à la gestion des contrats et des sinistres.
Les repères disponibles indiquent un salaire débutant de 1 670 € bruts mensuels, puis environ 2 000 € bruts mensuels après quelques années d’expérience. La rémunération peut aussi intégrer une part variable ou des commissions selon l’employeur et les objectifs fixés. En 2020, le secteur a enregistré 15 060 embauches, dont un quart concernait des alternants. À cette période, 93 % des salariés du secteur étaient en CDI.
Construire une trajectoire professionnelle
Après une première expérience, le conseiller peut se spécialiser par type de clientèle ou de risque, puis devenir chargé de compte, manager une équipe ou prendre la responsabilité d’une agence. D’autres trajectoires mènent au courtage, à l’inspection commerciale, à la formation ou aux fonctions de support opérationnel.
Le choix du parcours dépend donc du projet. Le BTS Assurance convient à une entrée dans le secteur après le bac. Le BTS Négociation et Digitalisation de la Relation Client s’adresse davantage à un profil commercial. La licence et le master permettent d’approfondir les connaissances et de viser des fonctions plus techniques ou d’encadrement. Pour une reconversion, le CQP, l’alternance ou une intégration interne peuvent offrir une approche plus rapide et directement orientée vers le métier. Dans tous les cas, une formation reconnue, une pratique régulière de la relation client et une spécialisation progressive facilitent la construction d’une carrière dans l’assurance.