Financement formation kiné : choisir entre DPC, FIF-PL et aides aux études
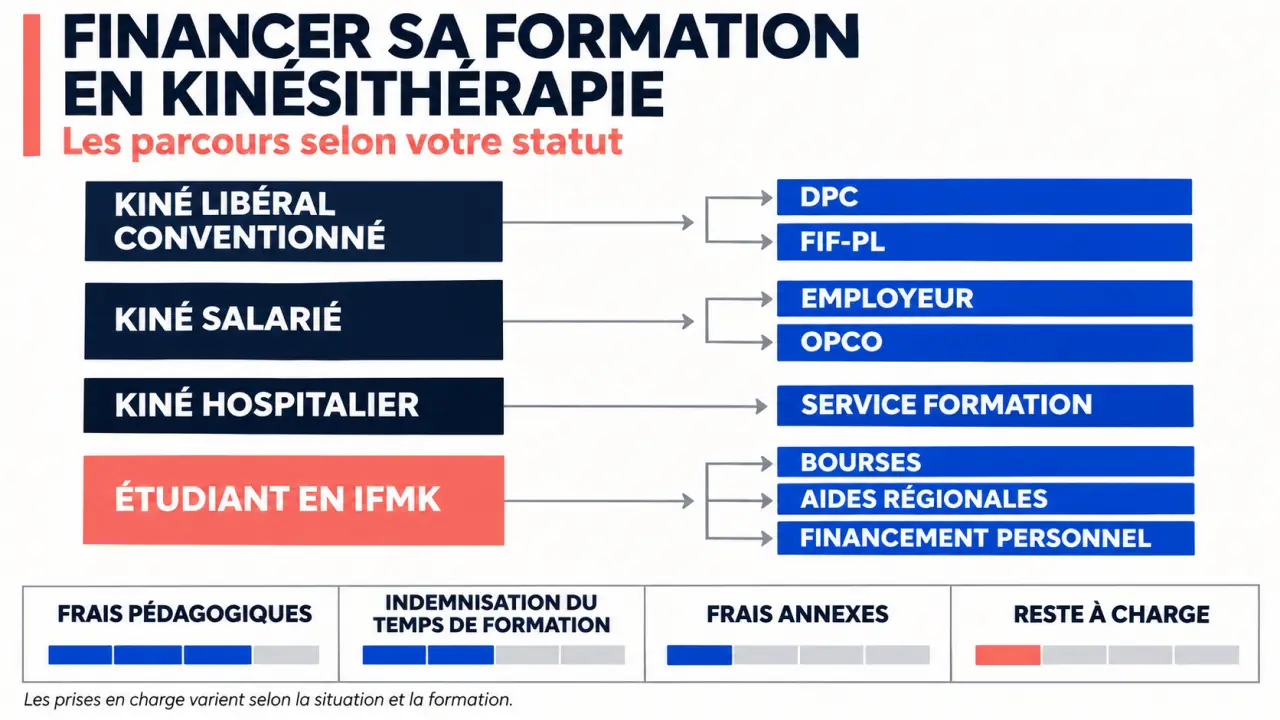
Le financement d’une formation de kiné dépend d’abord de votre situation : professionnel libéral, salarié ou étudiant en IFMK. Le DPC et le FIF-PL concernent surtout la formation continue des libéraux ; les salariés passent généralement par leur employeur, tandis que les étudiants doivent combiner aides, bourses et ressources personnelles. Avant de vous inscrire, vérifiez aussi ce qui sera réellement couvert : frais pédagogiques, temps de formation ou frais annexes.
Identifier le bon financeur avant de choisir sa formation
Une formation éligible à un dispositif ne l’est pas automatiquement aux autres. Le sujet, la durée, le format et votre statut comptent autant que l’organisme choisi. Qualiopi ne garantit pas, à elle seule, une prise en charge : cette certification répond à une exigence de qualité, mais chaque financeur conserve ses critères.
| Votre situation | Premier interlocuteur | Point à vérifier |
|---|---|---|
| Kiné libéral conventionné | Agence nationale du DPC ou FIF-PL | Éligibilité de l’action et droits restants |
| Kiné libéral non conventionné | FIF-PL | Attestation de contribution et critères professionnels |
| Kiné salarié du privé | Employeur et OPCO compétent | Accord préalable et budget mobilisable |
| Kiné hospitalier | Service formation de l’établissement | Plan de formation et procédure interne |
| Étudiant en IFMK | Institut et conseil régional | Bourses, frais de scolarité et aides locales |
En exercice mixte, raisonnez selon l’activité concernée par la formation. Un financement demandé comme salarié ne mobilise pas les mêmes droits qu’une demande liée à votre activité libérale. Faites préciser par écrit le dispositif retenu pour éviter les doubles demandes.
DPC et FIF-PL : comparer le remboursement et l’indemnisation
Le DPC peut aussi compenser le temps passé en formation
Le Développement professionnel continu s’inscrit dans une obligation triennale. L’Agence nationale du DPC peut financer des actions pour les kinésithérapeutes libéraux conventionnés et certains salariés de centres de santé conventionnés, sous conditions. L’action et la session doivent être identifiées dans son catalogue : la simple mention « formation DPC » sur une brochure ne suffit pas.
Pour 2026, les repères annoncés sont de 14 heures prises en charge par an, avec une indemnisation présentielle de 38 euros par heure, soit 532 euros pour 14 heures. Vérifiez le barème applicable au format retenu : présentiel, classe virtuelle et e-learning peuvent suivre des modalités différentes. Les frais pédagogiques versés à l’organisme et votre indemnisation sont deux sommes distinctes.
Le FIF-PL finance selon des critères professionnels annuels
Le Fonds interprofessionnel de formation des professionnels libéraux concerne les professionnels relevant de ce fonds et justifiant de leur contribution à la formation professionnelle. L’attestation URSSAF permet de vérifier ce rattachement. Le thème doit correspondre aux critères de la profession et l’organisme doit notamment répondre aux exigences de certification applicables.
Les plafonds annoncés pour les kinésithérapeutes en 2026 sont de 300 euros par jour et 900 euros par an, avec une limitation spécifique de 50 % pour le e-learning selon les critères applicables. Ce sont des maximums, non une promesse de remboursement intégral. Consultez la grille annuelle pour connaître l’assiette exacte de cette limitation et les éventuelles exclusions.
Pensez à votre enveloppe comme à un réservoir de capacité de formation : une courte session peut en consommer une partie avant une formation plus stratégique. Avant la première inscription, répartissez vos besoins annuels entre compétences urgentes, spécialisation et actualisation. Vous éviterez de découvrir trop tard que votre budget disponible ne couvre plus votre priorité clinique.
Calculer le reste à charge sans confondre aide et avantage fiscal
Une même dépense ne doit pas être remboursée deux fois. Vous pouvez mobiliser différents dispositifs pour des formations distinctes, sous réserve de leurs règles. En revanche, ne supposez pas que le FIF-PL complétera automatiquement une action financée par le DPC. Un éventuel cofinancement doit être expressément autorisé et porter sur des dépenses identifiées.
Pour comparer les options, additionnez les frais pédagogiques restant dus, le transport, l’hébergement et la perte d’activité prévisible, puis retranchez les aides et indemnités confirmées. Vérifiez séparément l’avance de trésorerie : un remboursement ultérieur ne dispense pas de payer au départ.
Frais professionnels et crédit d’impôt : deux mécanismes différents
Au régime réel, les dépenses de formation justifiées et engagées dans l’intérêt de l’activité peuvent être déductibles, selon les règles fiscales applicables. Une déduction réduit le bénéfice imposable ; elle ne rembourse pas la dépense. Au régime micro-BNC, les charges réelles ne se déduisent pas individuellement, puisqu’elles sont couvertes par l’abattement forfaitaire.
Le crédit d’impôt formation du dirigeant ne doit plus être présenté comme une aide automatiquement disponible pour une formation actuelle. Le dispositif antérieur concernait les heures réalisées jusqu’au terme prévu par les textes, à la fin de 2024. Avant tout calcul pour une dépense ultérieure, faites vérifier par votre comptable l’existence d’une éventuelle reconduction. Un ancien simulateur fondé sur le SMIC ne prouve pas votre droit.
Salariés et étudiants : financer un parcours plutôt qu’une session
Pour un salarié, obtenir d’abord l’accord de l’employeur
Présentez à votre responsable le programme, le devis et l’intérêt de la formation pour le service. L’employeur peut solliciter son opérateur de compétences ; OPCO EP intervient pour certaines structures de proximité, mais son rattachement doit être confirmé selon la branche. Les plafonds dépendent des règles applicables à l’entreprise : il n’existe pas de montant universel garanti à tout cabinet.
Demandez également qui prend en charge les déplacements, si le salaire est maintenu et comment le temps de formation est organisé. À l’hôpital, adressez-vous au service formation. Pour une reconversion ou un projet certifiant, le CPF peut être une piste, uniquement si la formation est effectivement éligible.
Pour les études en IFMK, budgéter aussi la vie quotidienne
Le cursus comprend quatre années en IFMK après l’année universitaire d’accès. Les frais annoncés dans le public sont de 178 euros par an pour les deux premières années, puis 254 euros pour les deux dernières, soit 864 euros au total, à confirmer auprès de l’institut. Dans le privé, la fourchette annoncée va de 1 500 à 10 500 euros par an, soit 6 000 à 42 000 euros sur quatre ans.
Ajoutez logement, transport, matériel et déplacements en stage. Interrogez la région sur les bourses des formations sanitaires et l’IFMK sur les aides accessibles. Un financement assorti d’un engagement territorial doit être lu attentivement : durée d’exercice, zone et remboursement éventuel en cas de rupture.
Comparez les prêts sur leur coût total, leur différé et leurs garanties, pas seulement leur mensualité initiale. Un emploi étudiant doit rester compatible avec les stages. Quant à l’alternance, vérifiez qu’un parcours autorisé existe dans votre institut : un étudiant ne peut pas exercer librement comme kinésithérapeute avant d’en avoir le droit.
Préparer le dossier avant tout engagement financier
Pour le FIF-PL, un délai de dépôt de 10 jours après le début de la formation est indiqué ; contrôlez la règle en vigueur et déposez de préférence avant le démarrage. Pour le DPC, réalisez l’inscription selon la procédure de l’Agence avant la session. Côté employeur, obtenez l’autorisation avant de réserver.
- Réunissez programme détaillé, dates, durée, format et devis.
- Préparez attestation URSSAF pour le FIF-PL, justificatifs professionnels et RIB.
- Vérifiez certification, références de l’organisme et éligibilité de la session.
- Conservez l’accord, puis la facture acquittée et les justificatifs d’assiduité demandés.
Enfin, faites préciser les conditions d’annulation et le montant dû si le financement est refusé. Une estimation commerciale n’est pas un accord de prise en charge : seule la décision du financeur sécurise votre budget.